近日,工、农、中、建、交、邮储六大行均无5年期大额存单居品在售激发照拂。
记者查询各行的居品发售公告以及多方采访了解到,5年期大额存单蓝本就并非国有大行恒久“上架”的居品类型,部分银行也于“早几年”就停售了5年期大额存单,因此这一征象并不算崭新。
六大行中,中国银行官方网站收录了2016年第二期以来大额存单居品的发售公告,左证公告,2016年至2025年,中国银行至少发售过37期个东说念主大额存单。其中,2018年第一期至六期、2019年第一期、2023年第一期至四期、2024年第一期、2025年第一期发售的居品中有5年期限类型。且自2023年起,中国银行即便发售5年期大额存单,也只面向特定客户,而非一说念个东说念主客户。
本年中国银行发售了一期大额存单,左证5月20日发布的发售公告,本期大额存单包括1个月、3个月、6个月、1年、2年、3年、5年所有七个期限。甩掉发稿,在售居品列表中已无5年期居品类型。但存单转让列表中仍有少许5年期。
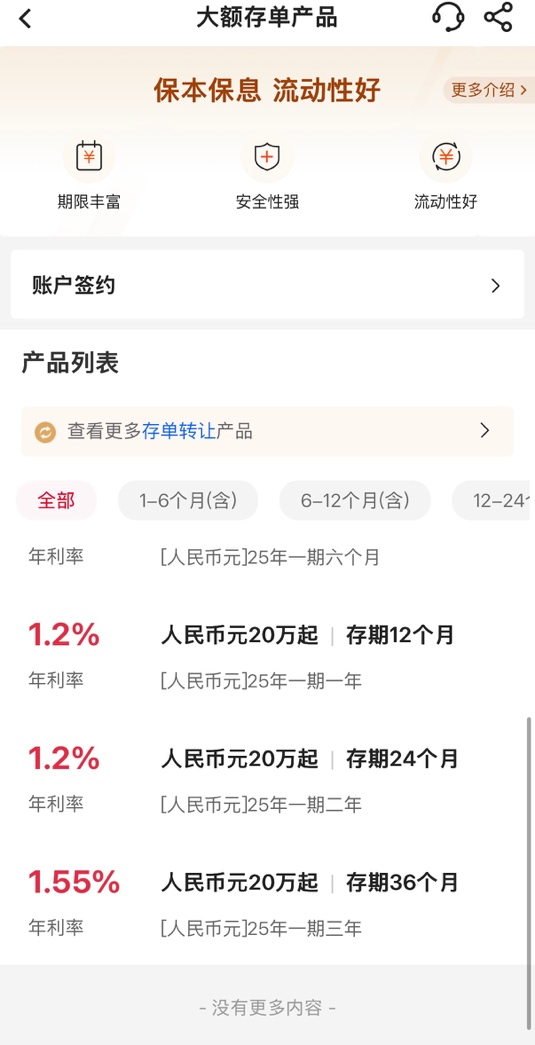
(中国银行大额存单在售居品列表中已无5年期居品类型)
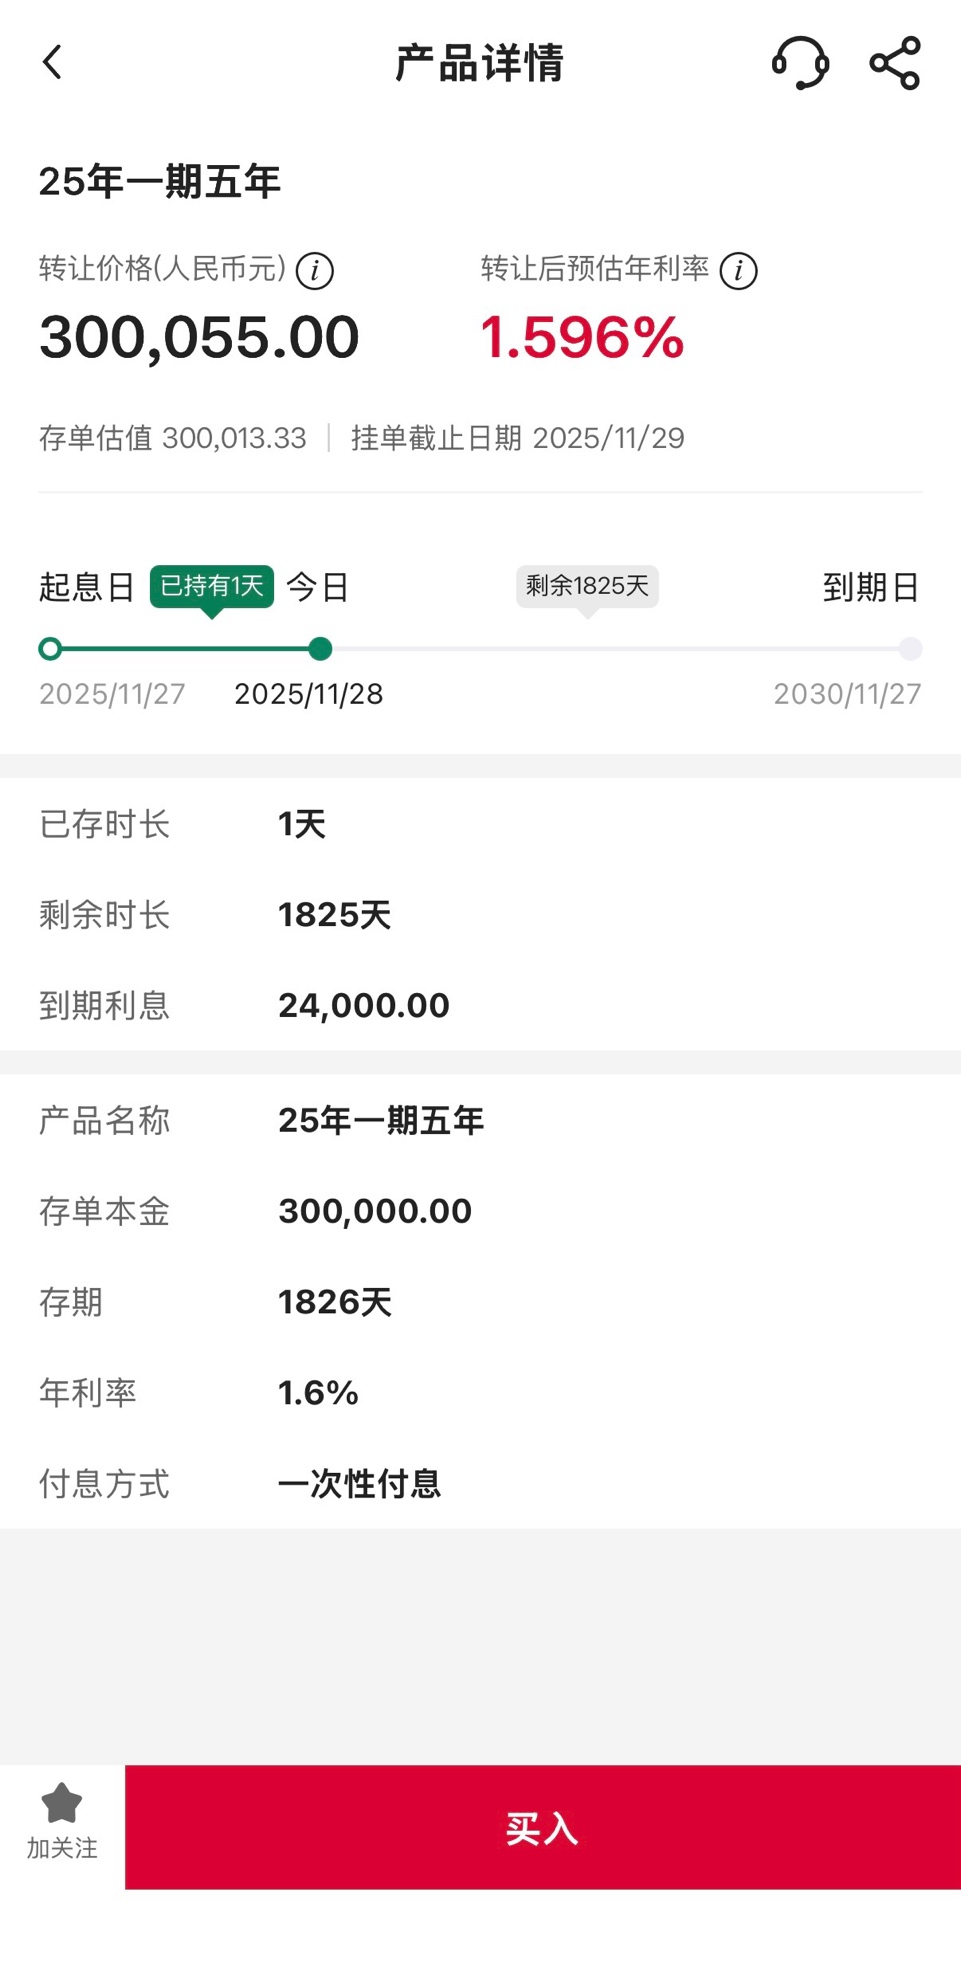
(中国银行大额存单转让列表中仍有少许5年期)
其他大行中,农业银行在官网显露了2018年至2025年的东说念主民币个东说念主大额存单居品目次,其中并无5年期居品。
农行某东部省份分行的责任主说念主员告诉记者,其所在行此前并未发售过5年期大额存单,因此也就不存在“下架”一说;农行另一沿海省份分行的责任主说念主员则暗示,其所在省份2022年以来就基本莫得推出过5年期大额存单了,主要齐是3年期以下居品。
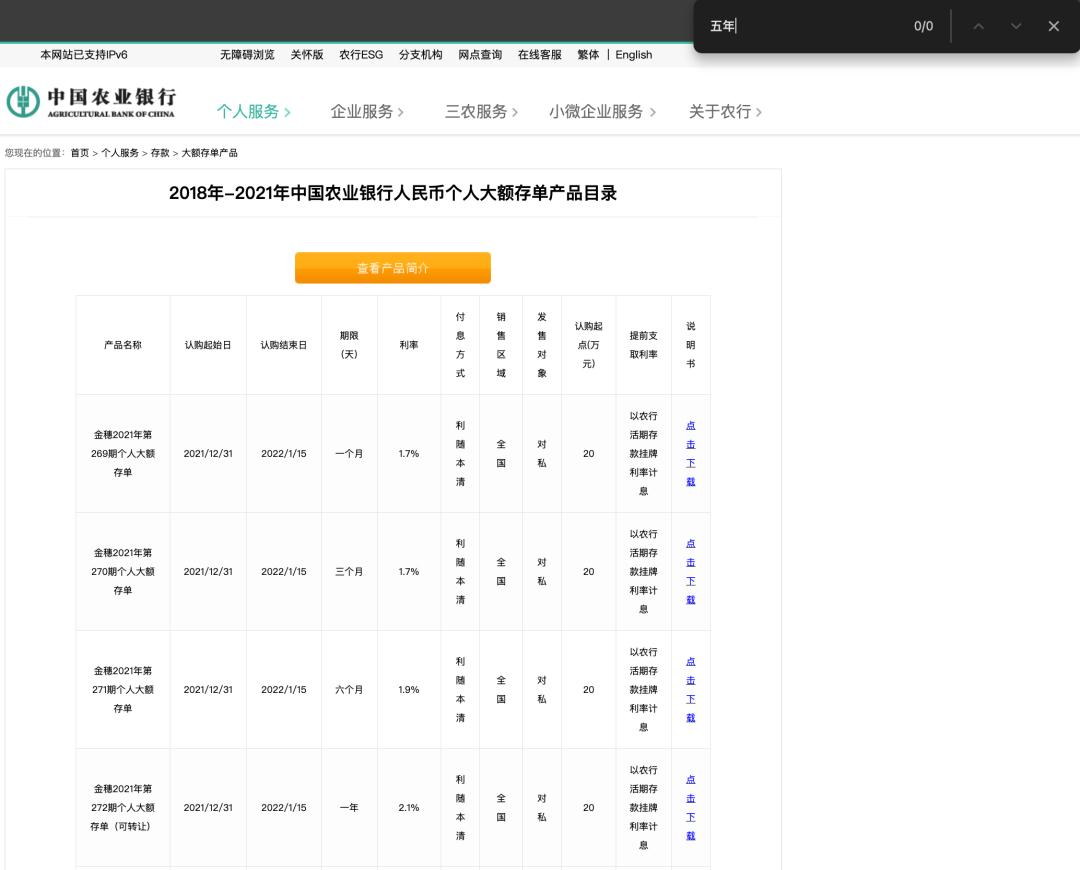
(农行官网显露的大额存单居品目次并无五年期居品)
此外,工行某东部省份分行责任主说念主员也对记者暗示,地方分支机构对大额存单居品有一定的自主决议权,但其所在行也于“早几年”就停售了5年期大额存单。当今该行的依期进款仍有5年期,但进款利率存在“倒挂”征象,即5年期依期进款利率低于3年期依期进款利率。
尽管大行“下架”恒久限大额存单并非最新征象,但总体来看,这是在低息差环境下,银行积极进行欠债处治的具体体现。
金融监管总局数据显露,本年前三季度,部分银行净息差出现阶段性企稳,但总体息差收窄压力仍大。具体来看,松抄本年三季度末,营业银行的净息差为1.42%,环比保捏褂讪,同比则减少了11个基点。分不同类型机构看,股份制营业银行最新净息差数据环比回升了1个基点。
在此配景下,各银行也在确保揽存同期,选拔愈加紧密的形貌进行欠债处治。证券时报记者此前造访北京地区部分银行时了解到,除了裁减进款期限、利率“倒挂”等妙技外,部分银行还针对不同细分客群提倡了不同的进款政策,其中最彰着的等于针对中老年客群,给以相对高的进款利率和相对低的起存门槛。
上海金融与发展实验室首席众人、主任曾刚近日继承记者采访时指出,银行针对老年客群推出更高利率、更低起存门槛的各异化进款政策,在行业内已徐徐大宗,尤其成为中小银行的进犯竞争处所。这种作念法本体上是欠债端紧密化处治的中枢施行。老年客群占储蓄进款比例超七成,且具有风险偏好肃肃、资金流动性需求低的特征,通过精确匹配其需求策画居品,能高效吸纳褂讪资金。
曾刚觉得,此举公正权贵:一是优化欠债结构,锁定恒久褂讪资金,申斥流动性处治压力;二是低本钱引申欠债范围,老年客群获客转机本钱低于其他群体,且资金留存率高;三是栽植中枢客群,通过进款工作延迟至待业金融全链条,酿成业务闭环;四是践行社会包袱,在适老工作中建设品牌信任,竣事营业价值与社会价值双赢。

继强掳委内瑞拉总统马杜罗过甚夫东谈主之后,特朗普又运行对伊朗发出公开的武力胁迫,而这一系列举动背后,施行上荫藏着他对中国进行的一场各人政策调治。说明俄媒卫星社1月13号发布的音问,特朗普在其酬酢媒体平台上发文,通告从即日起,任何与伊朗有贸易走动的国度,王人会在与好意思国的生意走动中被征收25%的关税。他宣称,这是最终版的明确大喊。这一音问依然发布,坐窝在海外公论中掀翻了山地风云。东谈主们之是以如斯胆寒,领先是因为特朗普再度挥舞起了关税的大棒。尽管好意思国长久对伊朗奉行制裁,导致伊朗的海外贸易量
查看更多
中东那处的枪炮声刚小下去万博体育app下载,欧洲这边就因为一个岛吵翻了天。 丹麦最近正为格陵兰岛的事儿猝不及防,好意思国那处紧追不舍,自家欧洲盟友却大多妆聋做哑。 这事儿提及来挺有趣味,一个北极圈的岛屿,怎样就成了大国博弈的新战场? 格陵兰岛这方位,提及来你可能没什么见识。 它是寰球最大岛屿,面积比西欧还大,却只须5万多东说念主口。 别看方位偏,地下藏着的宝贝可不少,稀土、石油、自然气,放荡挖挖齐是钱。 伸开剩余87% 更要道的是它的位置,戒指着北极航说念,以后北极冰化了,这等于通顺欧亚的黄金
查看更多
好意思方急于寻求稀土manbetx体育游戏app平台,但时代却在无声荏苒,盟友们还在心神空泛。四月初,中国商务部将镝、铽、钕等七种过错轻重稀土列入了《两用物项条例》的许可清单。文献刚收效,洛马与雷神的采购驾驭们就连夜加班,速即清点库存后发现,即便将高纯金属棒和氧化物消释诡计,也仅能保管一个季度的使用。华尔街的响应险些是立竿见影:军工股一度攀升,立时又速即回落,市集的烦懑依然显现无遗——不是交易顺利,而是缺货挂牵。 好意思国动力部的里面评估证实相同娇傲,情况并不乐不雅。证实指出,国内只好一条年产
查看更多
市场内的巨马艺术安装、巷子里的卡通充气萌马、小店中专供旅客打卡的手工摇摇马记者近日窥察发现,天然距离春节尚有月余,但京城的市场商圈、寻常巷陌,多样马元素背景安装已赓续上岗万博manbetx登录入口,营造出浓浓的随即迎新氛围。 烂漫巷子的粉红小马 哇!姆妈,这匹黑马真帅,快给我拍张照。谢世纪金源购物中心市场二层中庭,一尊16米长、3层楼高的玄色巨马艺术安装,俄顷收拢过往行东谈主的主见,人人纷纷停驻拍照打卡。这里正在举办兽首迎新 安居乐业圆明园文化艺术展,这尊巨马以圆明园马首铜像为策划灵感,又融入
查看更多新闻国际企业科技园5693号
www.patissier-yuki.com